


Olivier Gauthier (COMvergence) : « Les annonceurs ne pitchent plus, ils renégocient »
Ajouter The Media Leader à vos sources préférées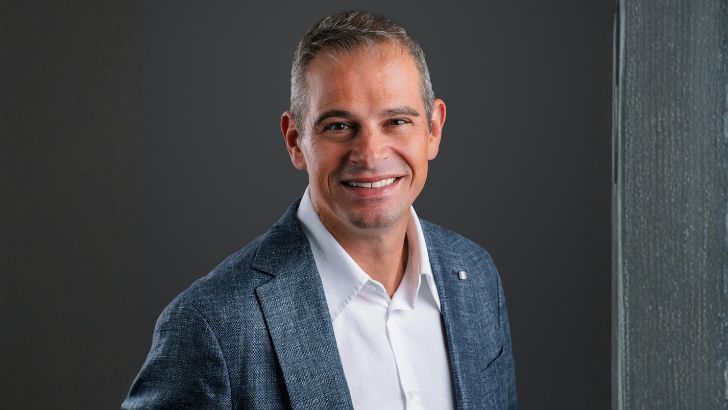
INTERVIEW DU LUNDI. En dix ans, la société fondée par Olivier Gauthier, Anne Spassky et David Lérault s’est imposée comme la source de référence sur les billings et le new business des agences médias dans 50 pays. Ce qui la distingue : 40% des mouvements de budget qu’elle recense ne paraissent dans aucun média, aucune base de données publique. Olivier Gauthier, son CEO, nous livre son analyse du marché.
The Media Leader : Vous lancez COMvergence en mars 2016 après quatorze ans chez Recma. Qu’est-ce qui manquait dans l’offre disponible à l’époque ?
Olivier Gauthier : Chez Recma, j’avais observé deux choses. D’abord, une demande croissante des agences pour une alternative, parce que le monopole permettait d’imposer des règles et des méthodes sans que personne ne puisse comparer. Ensuite, et c’est ce qui m’a vraiment donné envie de créer quelque chose de nouveau, il y avait une opportunité technologique réelle : investir dans une plateforme dotée d’outils accessibles en ligne, avec des dashboards et surtout des données en temps réel. Dans un secteur qui va très vite, le besoin d’information instantanée sur les mouvements de budget est fondamental.
L’idée initiale était plus large, le nom COMvergence reflétait la volonté d’observer les synergies entre les pôles médias, digital et créa au sein des holding companies, sur douze grands marchés. Très rapidement, les groupes nous ont dit qu’il fallait étendre la couverture géographique, que tant qu’on ne le faisait pas, ils ne pouvaient pas se passer de Recma. On s’est donc recentrés sur le média, en développant le benchmark agence média dans 50 pays.
The Media Leader : Avec Anne Spassky et David Lérault, vous étiez tous les trois issus de Recma. C’était un avantage de départ ?
O.G : Incontestablement. Chacun de nous trois avait plus de quinze ans d’expérience dans le monde du média, de la communication et de la recherche. Anne Spassky apportait l’expertise production et recherche, David Lérault le digital et la gestion des systèmes d’information. On connaissait les acteurs, on connaissait les besoins, on connaissait les limites du marché existant. Ça nous a permis d’aller vite.
On a ensuite renforcé la couverture avec des directeurs régionaux en Asie et aux États-Unis, puis progressivement sur tous les grands marchés. Aujourd’hui, l’équipe compte seize directeurs régionaux, tous avec un minimum de quinze à vingt ans d’expérience dans le monde des agences ou du marketing.
The Media Leader : Décrivez-nous le fonctionnement de votre New Business Barometer.
O.G : Le NBB est publié chaque trimestre dans 50 pays. Le principe repose sur une interaction directe avec les agences médias : au total, on est en contact avec plus de 1 000 agences. Chaque trimestre, on leur envoie une feuille de calcul qui recense les mouvements de budget et les pitches en cours qu’on a identifiés en scrutant quotidiennement la presse spécialisée. Les agences valident, complètent, et nous remontent des informations supplémentaires sur leurs gains. Ce qui donne une statistique clé : environ 60% de l’information que nous traitons est publique, et 40% est confidentielle. Ces 40%, aucune autre source ne les a. Pour qu’un gain soit intégré dans notre méthodologie, il faut que l’agence démontre qu’il y a eu pitch, avec la liste des agences participantes que l’on va vérifier auprès des intéressées, ou un client statement.
On demande de plus en plus des confirmations directes de l’annonceur. Et surtout, contrairement à ce qui se pratiquait ailleurs, aucun chiffre que nous utilisons n’est déclaratif. Tout est estimé, net. C’est là le point de différenciation fondamental avec Recma, qui à l’époque produisait des classements à partir de ce que les agences déclaraient.
The Media Leader : Comment estimez-vous les montants de media spend, qui font référence dans la presse professionnelle mondiale ?
O.G : C’est le cœur de notre méthodologie. On distingue offline et digital. Pour l’offline, on travaille en partenariat avec Kantar, Nielsen et d’autres sociétés de pige, qui nous fournissent les montants bruts deux fois par an. Ces données sont en brut, elles incluent les remises, les rabais. Notre travail consiste à les convertir en net. En France, on applique les taux IREP moyens par média : la télévision est déflatée à environ 70%, la radio à 90%. On arrive ainsi à un montant offline net consolidé, TV, radio, print, outdoor, cinéma, par annonceur et par année. Pour le digital, on a développé il y a six ou sept ans une méthodologie propre, construite après un an d’études auprès de consultants, régies et agences. Elle repose sur des grilles de taux moyen du digital par secteur et par pays, automobile, grande consommation, retail, etc.
Ces taux sont révisés chaque année avec les agences. Mais la révision doit être argumentée : si nos données indiquent 40% de digital et qu’une agence remonte 60%, elle doit le justifier par un client statement ou une lettre signée de son directeur financier. Le produit croisé du net offline et de la digital share donne le montant digital estimé. Le cumul des deux, c’est ce qu’on appelle le total net media spend. Aux États-Unis, quand AdAge ou Campaign écrivent sur un compte qui change d’agence, ils nous contactent systématiquement pour avoir le montant spend de l’annonceur.
The Media Leader : L’an dernier, lors de l’acquisition d’IPG par Omnicom, vous avez été sollicités par les régulateurs. C’est un marqueur pour vous ?
O.G : Oui, on a été contactés par une douzaine d’analystes financiers, par la Commission européenne et par la commission américaine chargée de valider l’opération, pour leur fournir des données de parts de marché, des analyses et des chiffres. C’est révélateur du statut qu’ont acquis les données COMvergence au-delà du seul secteur publicitaire.
The Media Leader : Cette consolidation qui fait passer les holding companies de six à cinq, comment vous la lisez ?
O.G : Elle réduit mécaniquement le nombre d’options pour les grands annonceurs internationaux. Ce qu’on observe dans nos données, c’est que les Big Five gèrent plus de 80 à 85% des spends du top 100 annonceurs mondial. Et au sein de ce groupe, les Big Three, Omnicom Media, Publicis Media et WPP Media, concentrent environ 70% de ce montant. Ça laisse peu de place aux indépendants sur les très grands comptes, mais ça crée une opportunité réelle sur les comptes mid-sized et small-sized.
Les grands groupes vont avoir encore moins d’attention à leur consacrer, alors que ces clients se plaignaient déjà de manquer de considération. Ce sentiment s’est accentué depuis qu’on est passé à cinq.
The Media Leader : En 2025, COMvergence a recensé 37,4 milliards de dollars de budgets médias mis en compétition dans le monde. Vous anticipez une baisse en 2026 ?
O.G : C’est la tendance que nous observons, oui. En 2025, on était à 37,4 milliards de dollars, en baisse de 4% par rapport à 2024. Cette année, on devrait être plutôt entre 30 et 35 milliards. Sur la France, les chiffres sont assez parlants : en 2025, COMvergence a recensé 205 mouvements de budgets et reconductions, pour un total de 1,4 milliard de dollars.
En juin 2026, on comptait 40 pitches conclus en France, représentant 160 millions de dollars. Il y a par ailleurs environ 400 millions de dollars de budgets actuellement en appel d’offres en France, mais ils ne seront pas tous conclus avant la fin du premier semestre. La baisse par rapport au premier semestre 2025 est donc certaine.
The Media Leader : Quelles en sont les causes ?
O.G : Plusieurs raisons se cumulent. Face à une offre réduite à cinq acteurs dont les propositions restent assez similaires, beaucoup d’annonceurs préfèrent renégocier leur contrat plutôt que d’entreprendre un processus qui dure quatre à cinq mois et mobilise des équipes, pour arriver souvent à peu près aux mêmes conditions. On constate une croissance des renouvellements de contrats. Renault en est un exemple : la marque est chez Omnicom Media depuis 2008 et n’a pas pitché depuis.
La deuxième raison, c’est l’in-housing : de plus en plus d’annonceurs internalisent une partie de leurs achats digitaux, notamment le search et le social, pour garder la maîtrise de leurs first-party data. Les plateformes, Meta, Google, Amazon, Apple, travaillent de plus en plus en direct avec les annonceurs, sans passer par les agences.
The Media Leader : Le cas LVMH illustre aussi les particularités du marché français ?
O.G : LVMH, c’est un cas un peu à part, dans le sens où d’autres dynamiques peuvent s’exercer dans les décisions médias en France. Ce qui est certain, c’est que le budget récupéré en parallèle, Orange, est très loin de compenser la perte du budget LVMH. Tous les deux ou trois ans, il y a en France un compte de cette nature qui change de main de manière assez inattendue. C’est une spécificité du marché.
The Media Leader : Votre feuille de route pour les prochaines années ?
O.G : Il y a deux chantiers principaux. Le premier, c’est d’apporter une ventilation plus fine de nos estimations de media spend digital : distinguer le search, le social, le retail media dans nos chiffres. On travaille sur ce projet en pilote aux États-Unis. Une fois la méthodologie validée, on l’étendra à la France, au Royaume-Uni, à l’Allemagne, à l’Australie.
Le second, c’est l’intégration de l’intelligence artificielle dans notre plateforme. On est en train d’implanter un agent IA directement dans nos outils, pour permettre aux utilisateurs d’interroger notre base de données de manière conversationnelle, quels clients Omnicom Media gère-t-il en France, quelle est la composition de son portefeuille, a-t-il une surreprésentation dans certaines catégories ? L’objectif est d’améliorer l’expérience utilisateur et d’aller encore plus vite dans l’analyse. Toutes les évolutions qu’on développe sur la plateforme émanent initialement de demandes clients. C’est notre boussole depuis le début.
Pour ne manquer aucune actualité de The Media Leader, suivez-nous sur la chaîne WhatsApp, Google Actualités, LinkedIn et TML Briefing sur Kessel.
Depuis 20 ans, la référence des décideurs médias
Inscrivez-vous gratuitement aux newsletters quotidiennes : Première édition en exclusivité dès minuit et TML Briefing dès 18h
À lire aussi


À lire plus tard
Vous devez être inscrit pour ajouter cet article à votre liste de lecture
S'inscrire Déjà inscrit ? Connectez-vous